Domain pvfinanzierung.de kaufen?
Wir ziehen mit dem Projekt
pvfinanzierung.de um.
Sind Sie am Kauf der Domain
pvfinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pvfinanzierung.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie kann man monatliche Raten berechnen, um einen Kredit oder eine Finanzierung abzubezahlen?
Um monatliche Raten zu berechnen, muss man den Gesamtbetrag des Kredits, den Zinssatz und die Laufzeit kennen. Anhand dieser Informationen kann man dann mithilfe eines Kreditrechners oder einer Formel die monatliche Rate berechnen. Es ist wichtig, die monatlichen Raten realistisch zu planen, um finanzielle Engpässe zu vermeiden. **

Ähnliche Suchbegriffe für Verarbeitung
Top-Angebote
Produkte zum Begriff Verarbeitung:
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
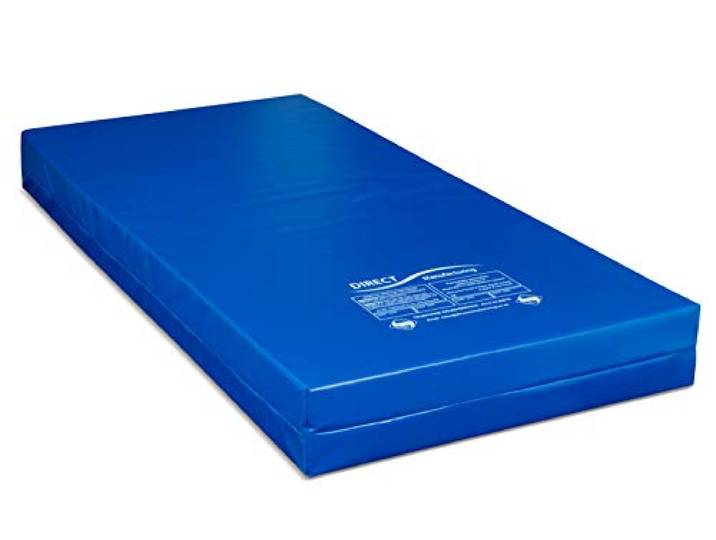
Direct Verarbeitung Anti Vandal MatratzeDirect Verarbeitung Anti Vandal Matratze. Heavy Duty anti-vandal, Wasserdicht und leicht zu reinigende für Hygiene Ideal für anspruchsvolle Umgebungen wie es ist versiegelt, keine Öffnung. Größe – Single Matratze, 190,5 x 88,9 x 17,8 cm – 190 cm x 90 cm x 18 cm Farbe:Blau379,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man mithilfe eines Finanzierungsrechners die monatlichen Raten für einen Kredit oder eine Hypothek berechnen?
Indem man den Finanzierungsrechner mit den Angaben zum Kreditbetrag, Zinssatz und Laufzeit füttert. Der Rechner berechnet dann automatisch die monatlichen Raten. Man kann auch verschiedene Szenarien durchspielen, um die optimale Finanzierung zu finden. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Was sind die gängigsten Methoden zur Verarbeitung von Kredit- und Debitkarten in Einzelhandelsgeschäften?
Die gängigsten Methoden zur Verarbeitung von Kredit- und Debitkarten in Einzelhandelsgeschäften sind die Verwendung von Point-of-Sale-Terminals, mobilen Zahlungsgeräten und Online-Zahlungsabwicklern. Diese Methoden ermöglichen es den Händlern, Kartenzahlungen sicher und effizient abzuwickeln, indem sie die Karteninformationen des Kunden erfassen, die Transaktion autorisieren und die Zahlung bearbeiten. Die Verwendung dieser Technologien hilft den Einzelhändlern, den Umsatz zu steigern, die Kundenzufriedenheit zu verbessern und die Betrugsprävention zu erhöhen. **


Wie benutzt man einen Kreditrechner, um die monatlichen Raten und Zinsen für einen Kredit zu berechnen?
Um einen Kreditrechner zu verwenden, gibt man die Kreditsumme, Laufzeit und Zinssatz ein. Anschließend wird der Kreditrechner die monatlichen Raten und Zinsen berechnen. Man kann auch verschiedene Szenarien durchspielen, um den besten Kredit für sich zu finden. **
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
Top-Angebote
Produkte zum Begriff Verarbeitung:
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie kann man monatliche Raten berechnen, um einen Kredit oder eine Finanzierung abzubezahlen?
Um monatliche Raten zu berechnen, muss man den Gesamtbetrag des Kredits, den Zinssatz und die Laufzeit kennen. Anhand dieser Informationen kann man dann mithilfe eines Kreditrechners oder einer Formel die monatliche Rate berechnen. Es ist wichtig, die monatlichen Raten realistisch zu planen, um finanzielle Engpässe zu vermeiden. **
-
Wie kann man mithilfe eines Finanzierungsrechners die monatlichen Raten für einen Kredit oder eine Hypothek berechnen?
Indem man den Finanzierungsrechner mit den Angaben zum Kreditbetrag, Zinssatz und Laufzeit füttert. Der Rechner berechnet dann automatisch die monatlichen Raten. Man kann auch verschiedene Szenarien durchspielen, um die optimale Finanzierung zu finden. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Ähnliche Suchbegriffe für Verarbeitung
-
Direct Verarbeitung Anti Vandal MatratzeDirect Verarbeitung Anti Vandal Matratze. Heavy Duty anti-vandal, Wasserdicht und leicht zu reinigende für Hygiene Ideal für anspruchsvolle Umgebungen wie es ist versiegelt, keine Öffnung. Größe – Single Matratze, 190,5 x 88,9 x 17,8 cm – 190 cm x 90 cm x 18 cm Farbe:Blau379,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Was sind die gängigsten Methoden zur Verarbeitung von Kredit- und Debitkarten in Einzelhandelsgeschäften?
Die gängigsten Methoden zur Verarbeitung von Kredit- und Debitkarten in Einzelhandelsgeschäften sind die Verwendung von Point-of-Sale-Terminals, mobilen Zahlungsgeräten und Online-Zahlungsabwicklern. Diese Methoden ermöglichen es den Händlern, Kartenzahlungen sicher und effizient abzuwickeln, indem sie die Karteninformationen des Kunden erfassen, die Transaktion autorisieren und die Zahlung bearbeiten. Die Verwendung dieser Technologien hilft den Einzelhändlern, den Umsatz zu steigern, die Kundenzufriedenheit zu verbessern und die Betrugsprävention zu erhöhen. **
-
Wie benutzt man einen Kreditrechner, um die monatlichen Raten und Zinsen für einen Kredit zu berechnen?
Um einen Kreditrechner zu verwenden, gibt man die Kreditsumme, Laufzeit und Zinssatz ein. Anschließend wird der Kreditrechner die monatlichen Raten und Zinsen berechnen. Man kann auch verschiedene Szenarien durchspielen, um den besten Kredit für sich zu finden. **
-
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.